一人っ子の家族信託|親の財産を一人で管理する負担と始める時期
親が高齢になると、一人っ子は預金の管理、介護費の支払い、実家の処分といった問題を一人で抱えやすくなります。兄弟姉妹との意見対立が起きにくい反面、相談や手続きを分担できる相手がいないことは小さくない負担です。
家族信託は、親が元気なうちに財産の管理を子どもなどへ託す仕組みです。一人っ子だから必ず必要になる制度ではありませんが、将来、親名義の預金や実家を介護のために動かす予定がある家庭では検討する意味があります。
判断の分かれ目は、財産額の多さだけではありません。
- 親が契約内容を理解して意思表示できるか
- 実家を売却して介護費に充てる可能性があるか
- 親名義の預金で継続的に費用を支払う必要があるか
- 一人っ子が無理なく財産管理を続けられるか
この4点を順番に確認すると、家族信託が必要な家庭と、銀行の代理人制度など別の備えで足りる家庭を分けやすくなります。
家族信託は一人っ子にも必要なのか
家族信託では、財産を持つ親が「委託者」、財産を管理する子どもなどが「受託者」、財産から利益を受ける人が「受益者」になります。親が委託者兼受益者、子どもが受託者になる設計が一般的です。
一人っ子の家庭では受託者の候補が自然に決まりやすいものの、それだけで家族信託が必要とは限りません。預金が日常生活に必要な範囲に限られ、実家を売る予定もなく、親自身が当面管理できるなら、急いで複雑な契約を結ぶ必要性は低い場合があります。
反対に、次のような状況では早めに検討する価値があります。
- 親が一人暮らしで、物忘れが少しずつ増えている
- 施設入居時に実家を売却する可能性がある
- 収益不動産や複数の口座があり、管理が褣雑である
- 子どもが遠方に住み、必要な手続きをすぐ行えない
- 介護費を親の財産から継続して支払いたい
大事なのは「認知症になったら困る」という漠然とした不安ではなく、判断能力が低下した後に、どの財産を何のために動かしたいのかを具体化することです。
一人っ子が親の財産を管理するときに生じる負担
兄弟姉妹がいなければ、財産管理の方針をまとめやすい面があります。しかし、実務上の負担まで軽くなるわけではありません。
預金の入出金と支出の記録を一人で担う
親の預金から介護費や固定資産税などを支払う場合、何にいくら使ったのかを記録しておく必要があります。親子だから自由に使ってよいわけではなく、子どもの生活費と親の支出は明確に分けなければなりません。
家族信託の受託者になった場合も、信託された財産を自分の財産と分け、帳簿や領収書を管理する責任があります。契約を作るだけでなく、その後の運用を続けられるかまで考える必要があります。
介護と財産管理の判断が一人に集中する
施設の選択、入居費の支払い、空き家になった実家の管理など、介護が始まると短期間に複数の判断を迫られることがあります。一人っ子は意見をまとめやすい一方で、「この決め方でよかったのか」と迷ったときに家族内で確認できる相手が限られます。
そのため、親の希望を元気なうちに聞き取り、可能なら書面に残しておくことが大切です。家族信託を利用する場合も、契約書に何を任せ、何を任せないのかを具体的に定めます。
代わりの管理者を決めにくい
受託者である一人っ子が病気になったり、親より先に亡くなったりする可能性もゼロではありません。契約を設計するときは、後継受託者を誰にするのかも検討事項になります。
親族に適任者がいない場合、家族信託だけで希望を実現できるとは限りません。任意後見や専門家による支援を組み合わせるべき家庭もあります。
家族信託を始める時期は親が内容を理解できるうち
家族信託は、親と子どもの合意による契約です。そのため、親が契約の内容や効果を理解し、自分の意思で財産を託せることが前提になります。
医師から認知症と診断されたという事実だけで、一律に契約できなくなるわけではありません。一方、診断の有無にかかわらず、契約内容を理解できる判断能力が失われていれば、新たに家族信託を結ぶことは困難です。
「まだ日常生活を送れているから大丈夫」と先送りし、重要な契約を理解できなくなってから慌てるケースは避けたいところです。次の変化が見られたら、少なくとも家族で話し合いを始める時期に入っています。
- 同じ支払いを何度もしてしまう
- 通帳、印鑑、カードの保管場所が分からなくなる
- 金融機関からの書類を理解しにくくなった
- 実家の管理や将来の売却について話せる状態にある
- 親自身が財産管理への不安を口にしている
契約を急がせるのではなく、最初は財産の棚卸しと将来の希望を確認するだけでも構いません。
一人っ子でも家族信託が必要ない場合
親の老後対策は、すべて家族信託で解決するものではありません。次のような家庭では、別の方法で十分な場合があります。
管理する財産や将来の取引が少ない
親名義の財産が日常用の預金中心で、実家の売却や収益不動産の管理を予定していない場合、家族信託の初期費用や運用負担が目的に見合わないことがあります。
銀行が提供する代理人制度や代理人カードで、必要な範囲を補える可能性もあります。ただし、利用条件やできる取引は金融機関ごとに異なるため、親本人が取引銀行へ確認する必要があります。
頼める人がいない、または子どもが管理できない
一人っ子が遠方で暮らしている、健康上の事情がある、親との関係から財産管理を引き受けにくいといった場合もあります。子どもが受託者になることを前提に無理な契約を組むと、運用が続きません。
身上保護まで含めて支援が必要なら任意後見、すでに判断能力が不十分なら法定後見を検討するなど、目的に合わせた選択が必要です。家族信託の受託者は財産を管理しますが、介護契約や施設入居契約などを本人に代わって行う包括的な代理権が当然に与えられるわけではありません。
家族信託とほかの備えをどう使い分けるか
選び方は「どの制度が一番優れているか」ではなく、何を任せたいかで決まります。
少額の引き出しや振込を手伝いたいだけなら、まず取引銀行の代理人制度を確認します。親が将来の代理人を自分で選び、生活や財産に関する法律行為を任せたいなら任意後見が候補です。すでに判断能力が低下し、自分で有効な契約を結ぶことが難しければ、家庭裁判所が関与する法定後見を検討します。
家族信託が合いやすいのは、親が契約できる段階で、預金や不動産の管理・処分を家族へ任せたい場合です。ただし、年金受給権など信託できない権利もあり、すべての財産をそのまま移せるわけではありません。
一つの制度ですべてを解決しようとせず、財産管理は家族信託、身上保護は任意後見というように組み合わせる考え方もあります。
一人っ子の家庭が相談前に整理したいこと
専門家へ相談する前に、次の順番で情報をまとめておくと話が進みやすくなります。
- 親名義の預金、不動産、証券、保険を把握する
- 介護が必要になったときの住まいを考える
- 実家を残すのか、売却して費用に充てるのか確認する
- 毎月どの程度の生活費・介護費が必要か概算する
- 一人っ子が担える管理作業と難しい作業を分ける
- 親の判断能力と契約への意思を確認する
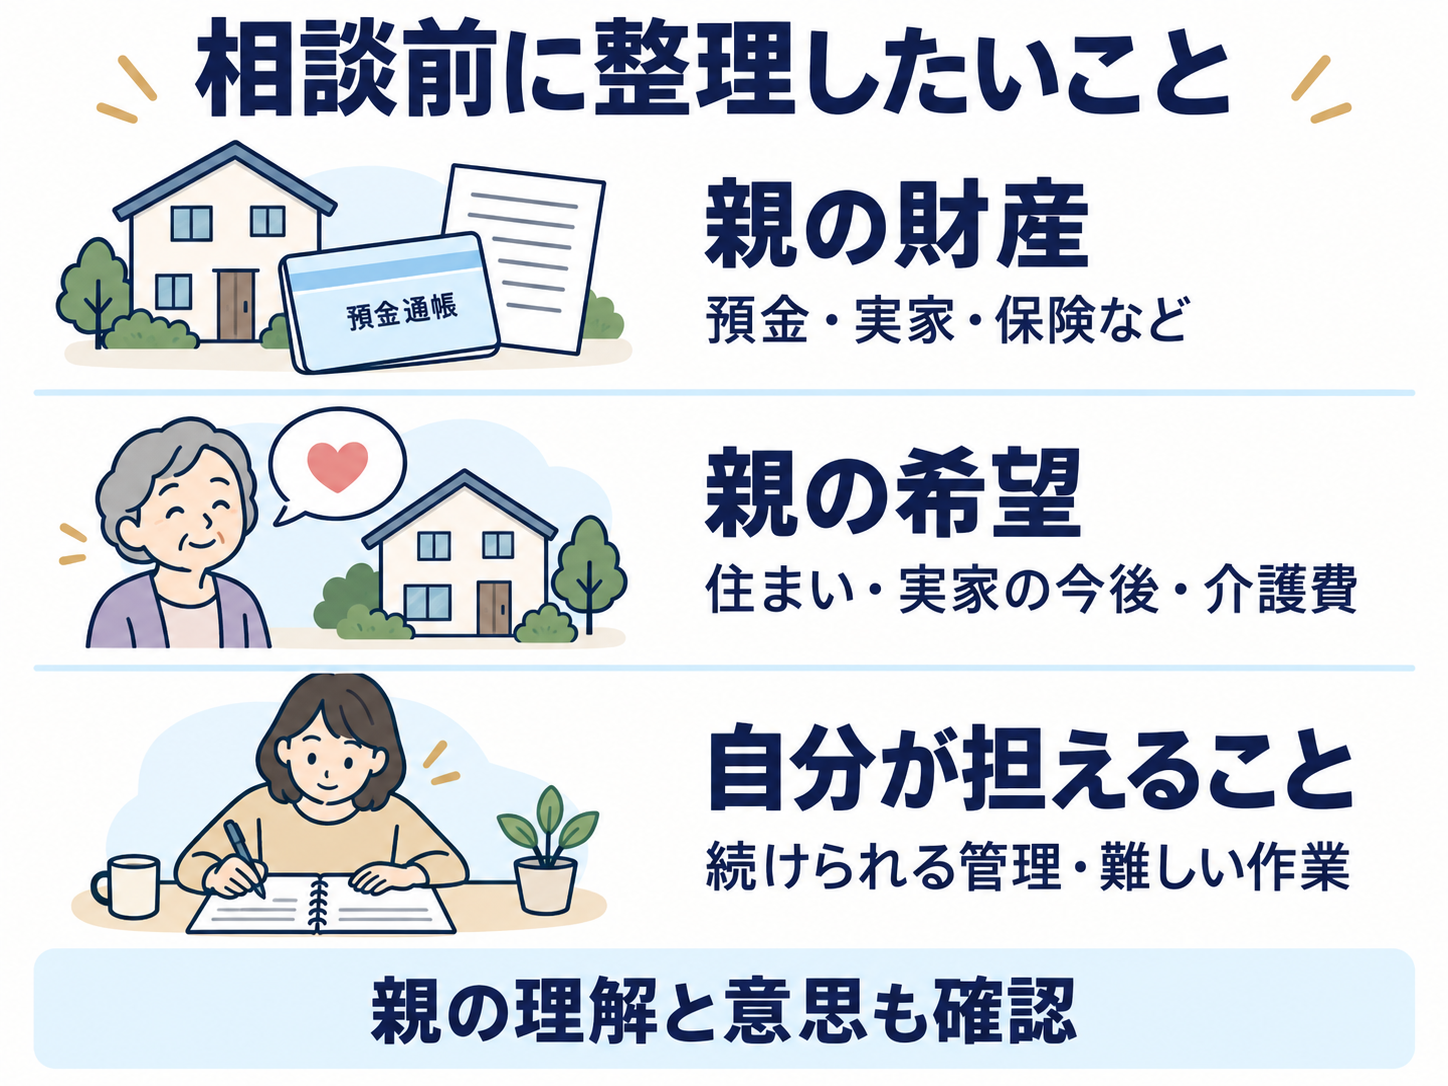
ここまで整理すると、家族信託が必要かどうかだけでなく、信託するならどの財産を対象にすべきかも見えやすくなります。
例として、親が自宅と複数の預金口座を持ち、将来は施設入居のために自宅を売る予定なら、不動産と介護費に使う預金を中心に検討できます。反対に、自宅を売る予定がなく、日常用口座の支払い補助だけが目的なら、最初に銀行の制度を調べる方が合理的です。
家族信託のおやとこへ相談する前に確認したいこと
家庭内だけで必要性を判断しにくい場合は、家族信託の専門サービスへ状況を伝え、ほかの制度も含めて検討できます。
家族信託の「おやとこ」は、公式サイトで全国からの相談に対応し、来社のほか訪問やオンラインでの相談も案内しています。無料相談では、家族信託が必要か、ほかの対策を利用できないか、費用がどの程度になるかといった相談が可能です。
契約後の継続サポートや、収支記録・領収書管理などを補助する専用アプリも案内されています。一人っ子が受託者になる場合は、契約時の手続きだけでなく、その後の記録や相談をどのように支えてもらえるかも確認しておきたい点です。
一方、相談したから契約しなければならないわけではありません。親の判断能力、管理したい財産、実家の将来、一人っ子が担える範囲を伝え、家族信託が本当に目的に合うかを確かめるために利用するのがよいでしょう。
まとめ|財産額よりも将来動かしたい財産から考える
一人っ子だからという理由だけで家族信託を急ぐ必要はありません。まず、親の判断能力が低下した後に、預金の管理、介護費の支払い、実家の売却などを誰が行うのか確認しましょう。
将来動かしたい財産があり、親が契約内容を理解できる状態なら、家族信託を検討できる時期です。日常的な口座管理だけなら銀行の代理人制度、身上保護も必要なら任意後見など、目的に合う方法を比較します。
一人で結論を出しにくい場合は、財産の一覧と親の希望を整理したうえで専門家へ相談すると、必要な対策と不要な対策を切り分けやすくなります。